2018年国内燃气设备市场 主要产品商家全景扫描
2018年,随着我国能源结构调整和环保政策趋严,天然气消费量持续攀升,燃气设备市场迎来了新一轮的增长期。从上游的油气开采、长输管线,到中游的城市门站、储气调峰设施,再到下游的工商业与居民终端,各类燃气设备的需求全面释放。本文聚焦2018年国内燃气设备产品的商家格局,梳理主要设备类型及代表性企业,为行业观察提供一份年度参考。
一、燃气设备产品分类概览
2018年国内市场的燃气设备产品大致可分为六大类:
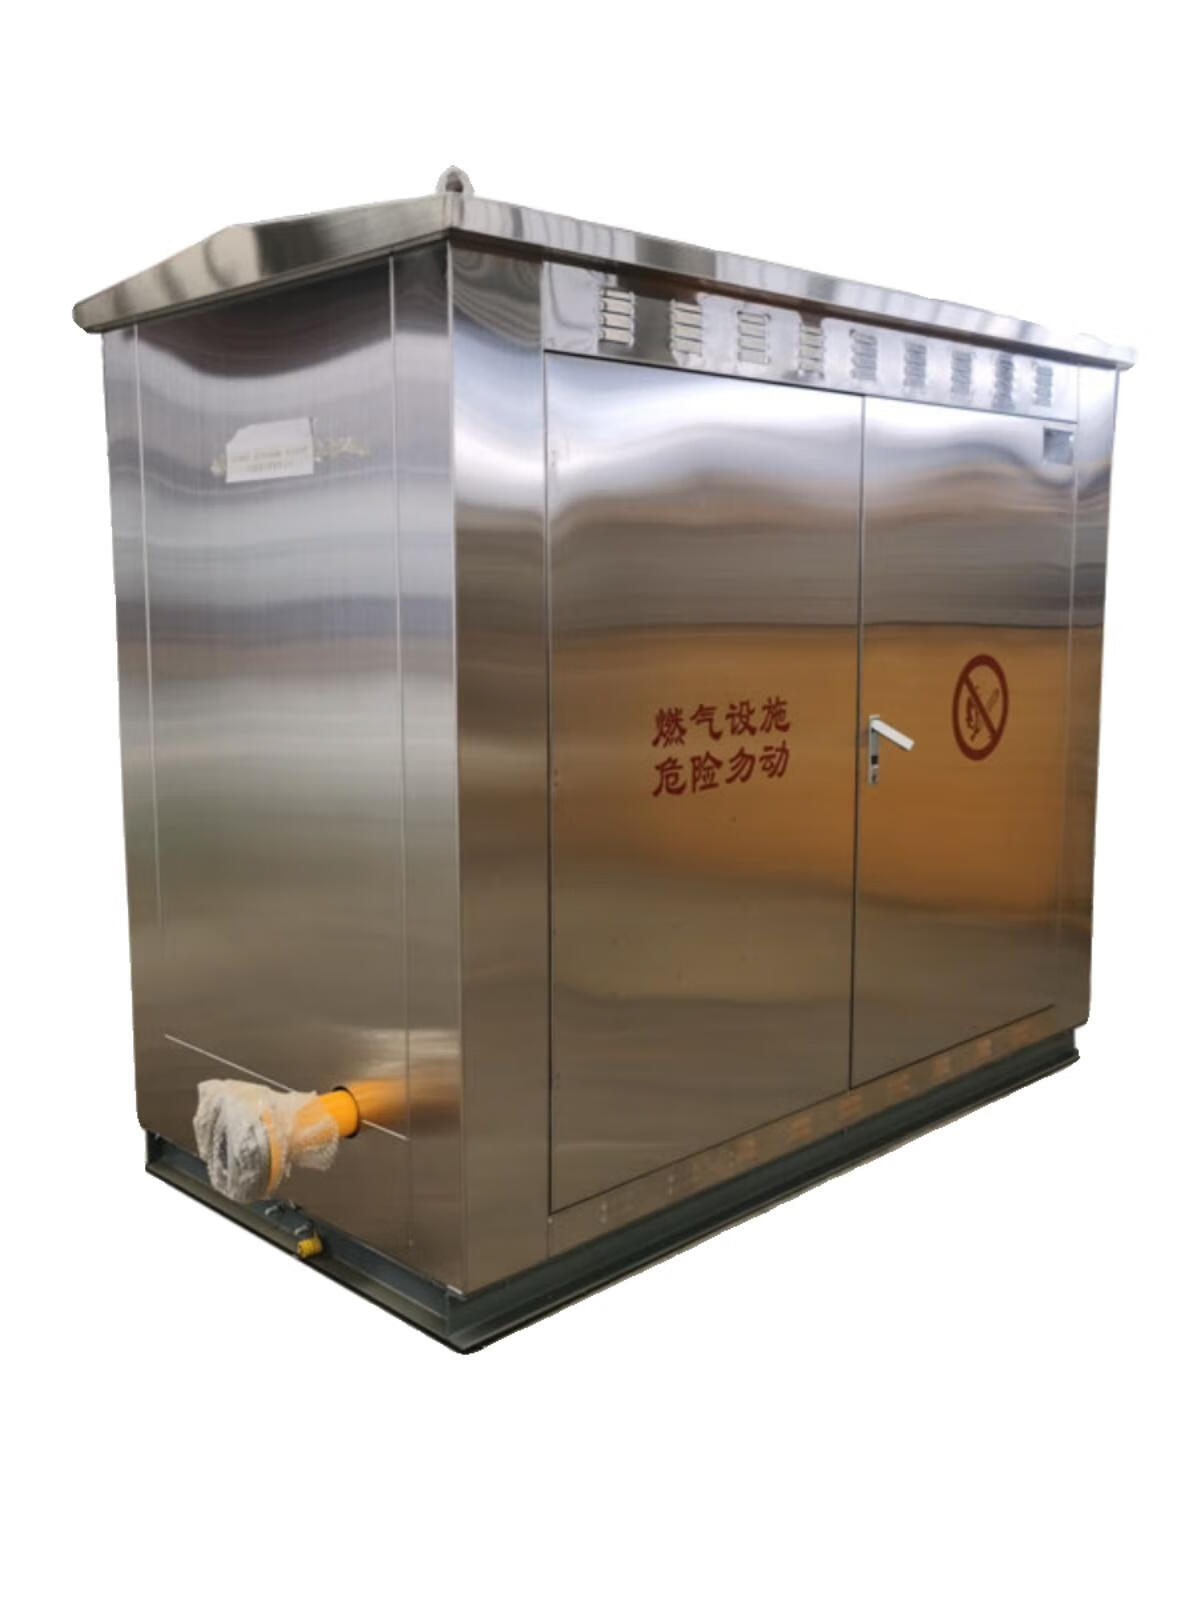
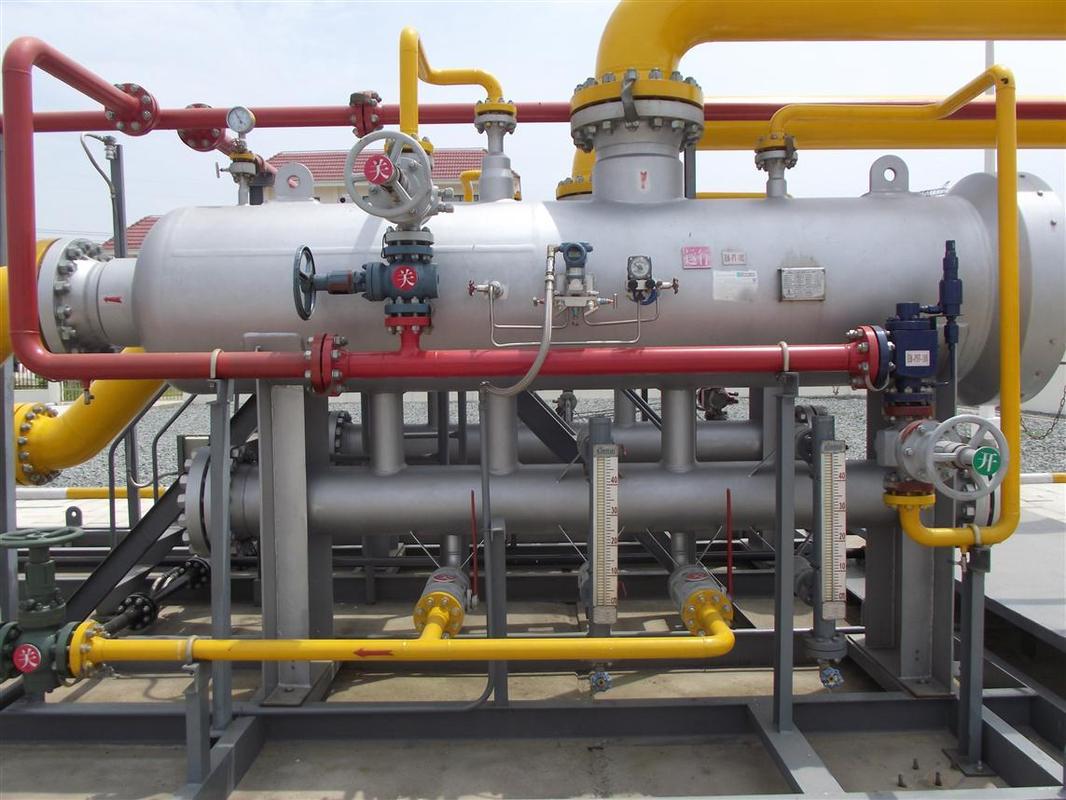
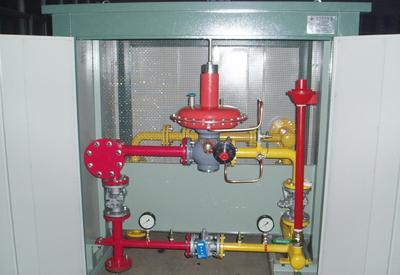
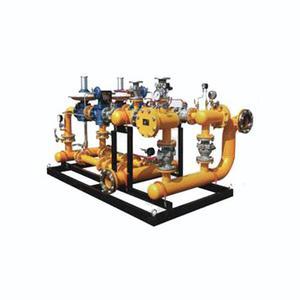
- 燃气调压设备:包括调压器、调压箱、调压柜、调压计量撬等,用于将高压或中压燃气调节至用户所需压力。
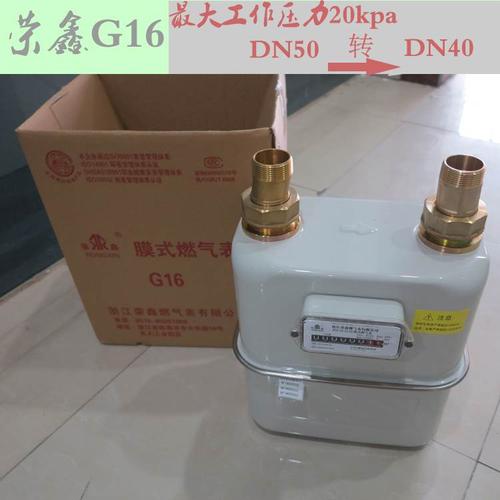
- 燃气计量设备:涵盖膜式燃气表、超声波燃气表、罗茨流量计、涡轮流量计及IC卡智能燃气表等。
- 燃气输配管材与阀门:包括PE燃气管、钢管、球阀、蝶阀、截止阀及紧急切断阀等。
- 燃气储运设备:如LNG储罐、CNG储气瓶组、LNG槽车、气化器及撬装站设备。
- 燃气燃烧与应用设备:包括家用燃气壁挂炉、商用燃气锅炉、燃气灶具、燃气热水器及工业燃烧器等。
- 燃气安全与监控设备:如燃气报警器、紧急切断阀、管网监测系统及SCADA系统等。
二、主要设备类型及代表商家(2018年)
1. 燃气调压设备
国内调压设备市场长期由外资与本土龙头共同主导。外资品牌如费希尔(Fisher)、塔塔里尼(Tartarini)、埃创(Itron) 在高端市场占据较大份额。本土企业中,乐山川天燃气输配设备有限公司、重庆前卫克罗姆、河北慧星调压器、浙江苍南仪表等企业在城市燃气门站和区域调压站领域表现活跃。上海飞奥燃气设备、北京鑫广进也在调压计量撬装设备方面具有较强竞争力。
2. 燃气计量设备
膜式燃气表仍是居民用户的主流选择,重庆前卫、丹东热工、辽宁思凯、杭州先锋电子、浙江正泰仪器仪表等为传统主要供应商。随着物联网与智能抄表的发展,金卡智能、威星智能、秦川物联等企业的NB-IoT智能燃气表在2018年已开始规模化商用。工商业流量计方面,艾默生(Emerson)、西门子(Siemens)、E+H等外资品牌主导高端,国内天信仪表、苍南仪表、合肥精大等亦有较大市场份额。
3. 燃气输配管材与阀门
PE燃气管道领域,中国联塑、伟星新材、沧州明珠、顾地科技是主要生产商。钢管及管件方面,珠江钢管、玉龙股份、金洲管道等具有油气管道供货业绩。阀门市场较为分散,纽威阀门、中核苏阀、江苏神通在工业燃气阀门领域占有一席之地,而浙江盾安、良工阀门等在燃气专用球阀方面也较活跃。
4. 燃气储运设备
LNG储罐与气化器领域,中集安瑞科、富瑞特装、张家港中集圣达因是主要的低温装备制造商,产品覆盖LNG槽车、储罐、加气站及气化调压撬。CNG瓶组与站用设备则有中材科技、京城股份、天海工业等企业。2018年,随着LNG进口量激增,沿海接收站及内陆液化工厂的储运设备需求旺盛,上述厂家订单饱满。
5. 燃气燃烧与应用设备
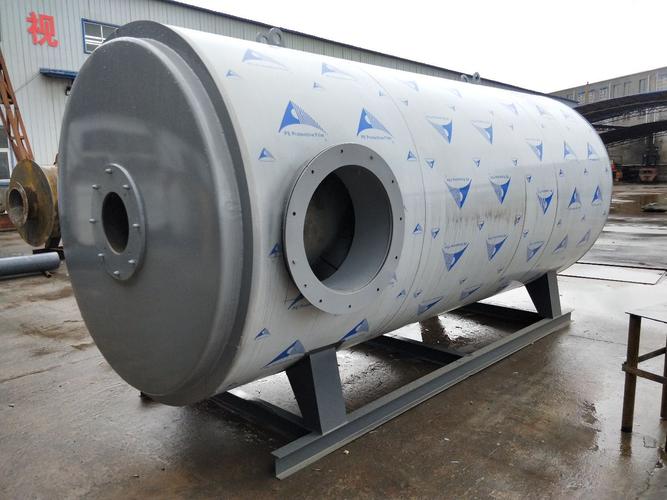
壁挂炉市场在2018年受“煤改气”政策拉动达到高峰,外资品牌威能(Vaillant)、菲斯曼(Viessmann)、博世(Bosch)、林内(Rinnai) 占据高端,国内万和、万家乐、迪森、小松鼠等品牌销量领先。商用锅炉领域,双良节能、无锡锡能、浙江特富是燃气锅炉主要供应商。燃气灶具与热水器市场则由华帝、老板电器、方太、海尔、美的等家电巨头主导终端消费。
6. 燃气安全与监控设备
燃气报警器与安全切断阀领域,汉威科技、济南本安、深圳然安、河南驰诚等企业提供家用及工业用可燃气体探测器。管网监控与SCADA系统方面,航天能源、北京鑫广进、上海大众燃气等通过集成服务抢占智慧燃气市场。
三、市场特点与趋势
2018年国内燃气设备市场呈现以下特点:
- 政策驱动明显:“煤改气”与蓝天保卫战直接拉动了壁挂炉、燃气锅炉及调压计量设备的需求。
- 国产替代加速:在智能燃气表、调压器、PE管材等领域,本土企业凭借性价比和服务优势逐步扩大份额。
- 智能化与物联网化:NB-IoT智能燃气表、远程调压监控、泄漏报警联动系统成为新品研发方向。
- 行业整合初现:部分细分领域如LNG装备、智能计量已出现头部集中的趋势,中小企业面临竞争压力。
四、
2018年是国内燃气设备行业承上启下的关键年份。传统设备需求稳健,智能化和清洁能源装备增速亮眼。以中集安瑞科、金卡智能、威能、乐山川天、重庆前卫等为代表的各类商家,在保障天然气“产供储销”体系运转中发挥着不可或缺的作用。随着天然气市场化改革深入和安全生产要求趋严,具备技术、品牌与规模优势的燃气设备商家将迎来更大发展空间,而缺乏核心竞争力的企业则可能逐步边缘化。
如若转载,请注明出处:http://www.cnrto.com/product/23.html
更新时间:2026-11-01 05:52:47